A választ a valorizáció adja: ez a nyugdíjszámítás egyik legfontosabb, mégis gyakran félreértett eleme. A valorizációs szorzó nem közvetlenül a nyugdíjat emeli meg, hanem a régi kereseteket igazítja egy későbbi kereseti szinthez.
A nyugdíj összegének megértéséhez ezért nem elég azt tudni, hogy valaki mennyit keresett az utolsó munkahelyén. Az is számít, milyen jövedelmei voltak a figyelembe vehető kereseti időszakban, ezeket hogyan számítják át, és mekkora szolgálati idő kapcsolódik hozzájuk.
Mi a valorizációs szorzó?
A valorizációs szorzó olyan évenként meghatározott átszámítási tényező, amelynek segítségével a korábbi évek nyugdíjszámításban figyelembe vehető nettósított kereseteit a nyugdíjazást megelőző év kereseti szintjéhez igazítják.
Az átszámítás alapja az országos nettó átlagkereset változása. A cél az, hogy a különböző évtizedekben megszerzett jövedelmek ne pusztán az akkori forintösszegükkel szerepeljenek a számításban, hanem összehasonlíthatóbb kereseti szinten jelenjenek meg. A szorzókat a kormány évente rendeletben határozza meg.
Képzeljük el, hogy valaki pályája elején havi 20 ezer forintot keresett, később pedig 400 ezret. A két szám egyszerű összehasonlítása azt sugallná, hogy a későbbi kereset hússzor értékesebb volt, holott közben az egész ország bérszínvonala jelentősen megváltozott.
A valorizáció ezt az időbeli különbséget kezeli. A régi kereset így nem marad változatlan, történelmi forintösszegként a több évtizedes átlagban.
A valorizáció nem azonos az inflációkövetéssel
Az infláció az árak változását mutatja: azt, hogyan módosul a pénz vásárlóereje. A valorizáció viszont a nyugdíjszámításban a keresetek alakulásához kapcsolódik.
A 2026-os valorizációs szabályozás indokolása szerint a számítás a Központi Statisztikai Hivatal által közzétett nettó átlagkereset-növekedési adatokra épül. A kapcsolódó kormányzati összefoglaló külön kiemeli, hogy a 2025-ös évre vonatkozó, kedvezmények nélkül számított nettó átlagkereset-növekedés adata szükséges hozzá.
Ezért két különböző kérdést kell megkülönböztetni:
- Infláció: mennyivel kerülnek többe a termékek és szolgáltatások?
- Valorizáció: hogyan igazítsuk a régebbi kereseteket a későbbi országos kereseti szinthez?
Ha a bérek és az árak eltérő ütemben változnak, az ezekből képzett korrekciók is eltérhetnek. A valorizáció tehát nem a régi fizetés vásárlóerejének pontos rekonstruálására szolgál.
Melyik év kereseti szintjére történik az átszámítás?
A viszonyítási pont a nyugdíj megállapításának kezdő évét megelőző év. A valorizáció a nyugdíjazást megelőző második év és az annál korábbi évek kereseteit érinti.
Ez 2026-os nyugdíjkezdő időpont esetén a következőt jelenti:
| Kereset megszerzésének éve | Kezelése a valorizáció szempontjából |
|---|---|
| 2024 és a korábbi évek | A 2025-ös kereseti szinthez igazítják |
| 2025 | Nem valorizálják tovább |
| 2026 nyugdíjazás előtti időszaka | Nem valorizálják |
A 2026-os kezdő időponttal megállapított nyugdíjak valorizációs szorzóit a 75/2026. (III. 26.) Korm. rendelet határozta meg. Nem minden régi keresetre ugyanaz a szorzó vonatkozik: minden érintett kereseti évhez a megfelelő táblázati értéket kell használni.
A valorizáció matematikája egyszerű szorzással kezdődik
Az alapművelet könnyen megérthető:
Valorizált éves kereset = Nettósított éves kereset × Az adott év valorizációs szorzója
Tegyük fel, hogy egy korábbi évben a nyugdíjszámításhoz meghatározott nettósított éves kereset 1 200 000 forint, az alkalmazandó szorzó pedig 3,000.
1 200 000 x 3 000 = 3 600 000 Ft
Ebben a szemléltető példában az adott év keresete 3,6 millió forinttal kerül be az összesítésbe. Ez nem kifizetés, nem utólagos béremelés és nem önmagában a nyugdíj összege, hanem egy számítási érték.
Az alábbi táblázat ugyanezt több évre mutatja be. Az adatok és a szorzók kizárólag szemléltető példák, nem hivatalos éves értékek.
| Szemléltető kereseti év | Nettósított éves kereset | Feltételezett szorzó | Valorizált éves kereset |
|---|---|---|---|
| A év | 1 200 000 Ft | 3,000 | 3 600 000 Ft |
| B év | 1 800 000 Ft | 2,000 | 3 600 000 Ft |
| C év | 3 000 000 Ft | 1,200 | 3 600 000 Ft |
A három eltérő eredeti összeg az átszámítás után azonos lehet. Ez jól mutatja, miért félrevezető kizárólag a régi fizetések névértékéből következtetni a várható nyugdíjra.
Miért szorozni kell a növekedési ütemeket?
A valorizáció mögötti matematikai logika a kereseti változások egymásra épülése. Ha egy szemléltető időszakban az országos nettó átlagkereset előbb 10, majd 8, végül 12 százalékkal nő, az együttes növekedési tényező:
1,10 x 1,08 x 1,12 = 1,33056
Ez 33,056 százalékos összesített növekedést jelent, nem 30 százalékot. Az eltérés oka, hogy a későbbi növekedés már a korábban megemelkedett összegre rakódik.
A példa az elvet magyarázza. A tényleges nyugdíjszámításban a jogszabályban közzétett, megfelelő évhez tartozó szorzót kell alkalmazni.
Milyen keresetet szoroznak meg?
Fontos különbség, hogy a nyugdíjszámításban használt nettósított kereset nem feltétlenül egyezik meg a dolgozó bankszámlájára annak idején megérkezett nettó fizetéssel.
A nyugdíjszámítás saját szabályai szerint indulnak ki a figyelembe vehető bruttó jövedelmekből. Ezeket az adott évre irányadó járulékokkal, majd a jogszabály szerint számított személyi jövedelemadóval csökkentik.
A Magyar Államkincstár számítási példája kiemeli: az adó levonásánál a járulékokkal már csökkentett összegből indulnak ki. A korábbi évek járulékfizetési felső határa szintén befolyásolhatja a beszámítható jövedelmet. A valorizáció csak e kereseti adatok szabályos meghatározása után következik.
Ezért nem ad megbízható eredményt, ha valaki az egykori fizetési papírján szereplő nettó összeget egyszerűen megszorozza egy interneten talált valorizációs számmal.
Hol helyezkedik el a valorizáció a nyugdíjszámításban?
A folyamat fő lépései:
1. Meghatározzák a figyelembe vehető kereseteket.
2. Elvégzik az évenkénti nettósítást.
3. Valorizálják az érintett évek nettósított kereseteit.
4. Kiszámítják a havi átlagkeresetet.
5. Szükség esetén alkalmazzák a degressziót.
6. A szolgálati időhöz tartozó százalékkal meghatározzák a nyugdíjat.
A kereseti időszak főszabály szerint 1988. január 1-jétől a nyugdíj kezdő időpontjáig tart; hiányos kereseti előzményeknél külön szabályok érvényesülnek. A valorizált keresetek összegéből nem egyszerű éves átlagot számítanak: a megfelelő keresettel lefedett naptári napok számából indulnak ki.
A havi átlag képlete:
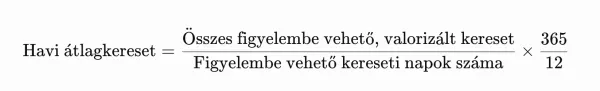
A törvényi számítás tehát először napi átlagot képez, majd abból havi összeget. A nevező nem egyszerűen a munkában töltött munkanapok száma: a szabályok szerinti pihenőnapok és munkaszüneti napok is szerepet kapnak.
Miért nem lesz a valorizált átlagkeresetből ugyanannyi nyugdíj?
Az egyik ok a degresszió. A jelenlegi szabályok szerint a havi átlagkereset 372 ezer forintig teljes egészében beszámít, a 372 ezer és 421 ezer forint közötti résznek 90 százalékát, a 421 ezer forint feletti résznek pedig 80 százalékát veszik figyelembe.
Ez sávos korlátozás: nem az egész átlagkeresetet csökkentik 80 százalékra, ha az meghaladja a felső küszöböt.
Tegyük fel, hogy a valorizáció és az átlagolás eredményeként 500 000 forintos havi átlagkereset adódik. Ennek degresszált összege:
372 000 + 49 000 x 0,90 + 79 000 x 0,80 = 479 300 Ft
A következő lépés a szolgálati időhöz tartozó százalék alkalmazása. Néhány példa a hivatalos táblázatból:
| A nyugdíj összegéhez figyelembe vehető szolgálati idő | Alkalmazandó százalék |
|---|---|
| 20 év | 53% |
| 30 év | 68% |
| 35 év | 73% |
| 40 év | 80% |
| 45 év | 90% |
| 50 év vagy több | 100% |
A nyugdíj összegét tehát a kereseti átlag és az elismert szolgálati idő együttesen határozza meg. Bizonyos alacsony járulékalapú időszakoknál az összeg számításához arányos szolgálati időt kell figyelembe venni.
A fenti példában 40 év, az összeghez teljes egészében figyelembe vehető szolgálati idő esetén:
479 300 x 0,80 = 383 440 Ft
Ez a szemléltető számítás eredménye, a hatósági kerekítés és az esetleges egyedi korrekciók előtt. Jól látható: a valorizációval kialakított 500 ezer forintos átlagkereset nem jelent 500 ezer forintos nyugdíjat.
Mitől függ, mennyire érződik egy magasabb szorzó hatása?
Egyetlen év szorzójának emelkedése csak annak az évnek a beszámított keresetét növeli. A teljes átlagra gyakorolt hatás attól is függ, mekkora súlyt képvisel az adott kereset az összes figyelembe vett jövedelmen belül.
Szemléltető példaként: ha egy év valorizált keresete 6 millió forint, a teljes kereseti összeg pedig 120 millió, akkor ez az év az összeg 5 százalékát adja. Ha kizárólag ennek az évnek a szorzója nőne 10 százalékkal, az összesített kereset 600 ezer forinttal, vagyis mindössze 0,5 százalékkal emelkedne.
A példából következik, hogy egy szorzó százalékos változását nem lehet automatikusan a teljes nyugdíj százalékos változásának tekinteni. A degresszió és a szolgálati idő hatását is végig kell vezetni a számításon.
Miért számít a nyugdíjazás éve?
A különböző években induló nyugdíjakhoz eltérő valorizációs táblázatok tartozhatnak. Emiatt két hasonló kereseti pályájú ember induló nyugdíja akkor is különbözhet, ha eltérő évben állapítják meg az ellátásukat. A 2026-os táblázat kifejezetten a 2026. január 1. és december 31. közötti kezdő időpontú nyugellátásokhoz tartozik.
Ebből azonban nem következik, hogy minden esetben megéri várni a nyugdíj igénylésével. Egy összehasonlításban a későbbi induló összeg mellett a közben elmaradó nyugdíjkifizetések, a további keresetek és a megszerzett szolgálati idő is számítanak.
A 2027 évi valorizációs szorzó jelentősége is abban áll, hogy kapcsolatot teremt a régi keresetek és a nyugdíjazáshoz közeli bérszínvonal között. A várható nyugdíj megértéséhez azonban a teljes számítási láncot kell látni: a nettósított keresetektől a valorizáción és az átlagoláson át egészen a degresszióig és a szolgálati idő szerinti százalékig.